O serviço foi prestado. O prazo venceu. As mensagens foram enviadas. E o pagamento, até agora, não apareceu. Essa situação é mais comum do que deveria ser, e gera uma dúvida imediata: o que a empresa pode fazer?
A resposta direta é: ao cobrar um cliente inadimplente, a empresa pode recorrer a medidas como notificação extrajudicial, protesto, negativação e cobrança judicial. Porém, a escolha certa depende dos documentos que você tem em mãos e das características da dívida.
Portanto, antes de agir, vale entender o caminho.
Antes de qualquer medida: reúna os documentos certos
O primeiro passo não é acionar a Justiça. É organizar o que você tem.
O documento disponível influencia diretamente qual medida jurídica pode ser adotada. Portanto, comece reunindo tudo o que comprova a dívida:
- Contrato assinado ou proposta aceita
- Nota fiscal emitida
- Comprovante de entrega ou de prestação do serviço
- Pedidos, ordens de compra ou e-mails de aprovação
- Boletos, cheques, duplicatas ou notas promissórias
- Mensagens em que o cliente reconhece a dívida
Além dos documentos, verifique também: o valor correto e atualizado, a data de vencimento, os encargos previstos em contrato e o prazo prescricional aplicável. Há dívidas que, dependendo da natureza, prescrevem em 3, 5 ou até 10 anos.
Outro ponto importante: existe alguma contestação sobre o serviço prestado ou o produto entregue? Se o cliente alega que houve problema na entrega, isso precisa ser analisado antes da cobrança para evitar que uma medida legítima se torne indevida.
Os 5 caminhos jurídicos para cobrar um cliente inadimplente
Não existe uma única medida adequada para toda situação de inadimplência. A seguir, explicamos cada caminho disponível, do mais simples ao mais robusto.
1. Notificação extrajudicial
A notificação é o ponto de partida mais comum. Por meio dela, a empresa formaliza a cobrança, registra a tentativa de solução e abre espaço para negociação antes de qualquer medida mais drástica.
Uma boa notificação extrajudicial deve:
- Identificar claramente o valor devido e a origem da dívida
- Estabelecer um prazo para resposta ou pagamento
- Ser enviada de forma que gere registro — carta com AR, e-mail com confirmação de leitura ou notificação por cartório
Além disso, a notificação serve como prova de que o credor tentou resolver a situação antes de acionar medidas mais formais. Consequentemente, ela pode ser útil em eventuais processos judiciais posteriores.
Leia também: Recebi uma notificação extrajudicial: o que significa e o que fazer?
2. Protesto do título ou documento de dívida
O protesto é um ato formal, realizado em cartório, que comprova o descumprimento de uma obrigação. Ele está previsto na Lei nº 9.492/1997 e pode ser feito com base em diferentes tipos de documentos.
Porém, é importante entender o que o protesto NÃO É: ele não garante o pagamento e não se confunde com a negativação. São medidas distintas, com finalidades e efeitos diferentes.
Além disso, nem todo documento pode ser protestado da mesma forma. O cartório analisa os requisitos formais antes de aceitar o título. Portanto, é fundamental verificar se o documento está apto antes de seguir esse caminho.
3. Negativação em órgãos de proteção ao crédito
A negativação consiste em incluir o nome do devedor nos cadastros de proteção ao crédito, como Serasa e SPC. Ela pode dificultar o acesso do cliente inadimplente a crédito no mercado.
Porém, essa medida exige cuidado. A dívida precisa ser existente, corretamente identificada e o devedor deve ser devidamente comunicado antes da inclusão. Nas relações de consumo, o Código de Defesa do Consumidor determina que as informações registradas sejam objetivas, claras e verdadeiras.
Informações incorretas ou indevidas podem gerar responsabilidade para o credor, inclusive com obrigação de indenizar. Portanto, negativar sem análise prévia é um risco real.
4. Ação monitória ou ação de cobrança
Quando as medidas extrajudiciais não funcionam, o caminho passa pela esfera judicial. E aqui existe uma diferença importante entre dois tipos de ação.
A ação monitória pode ser utilizada quando existe prova escrita da dívida, como um contrato, e-mails ou mensagens, mas o documento não tem força de título executivo. Ela está prevista no artigo 700 do Código de Processo Civil e permite que o juiz determine o pagamento com base nessa prova, sem precisar de um processo de conhecimento completo.
Já a ação de cobrança é o caminho quando é necessário demonstrar, durante o processo, a existência da obrigação: apresentando testemunhos, documentos e evidências da prestação do serviço ou entrega do produto.
Em ambos os casos, a decisão final depende das provas apresentadas e da defesa do devedor. Portanto, não é possível garantir resultado com antecedência.
5. Execução de título extrajudicial
A execução é o caminho mais direto quando o credor possui um título executivo extrajudicial, ou seja, um documento que representa uma obrigação certa, líquida e exigível, ao qual a lei atribui força executiva.
O artigo 784 do Código de Processo Civil lista os títulos que permitem esse tipo de ação. Os mais comuns no ambiente empresarial são:
- Cheque
- Nota promissória
- Duplicata
- Contrato particular assinado pelo devedor e por duas testemunhas
- Documentos públicos
Vale destacar: nem todo contrato assinado permite execução direta. Contratos eletrônicos, por exemplo, possuem regras específicas e podem dispensar testemunhas quando a integridade do documento é garantida por um provedor de assinatura digital, conforme o § 4º do artigo 784 do CPC.
Boleto protestado permite entrar direto com execução?
Não necessariamente. Um boleto bancário isolado não é tratado automaticamente como título executivo.
O STJ admite, em determinadas condições, a execução de duplicata virtual representada por boletos, mas exige que estejam acompanhados dos instrumentos de protesto e dos comprovantes de entrega da mercadoria ou prestação do serviço. Portanto, é o conjunto documental que define a possibilidade, não o boleto sozinho.
Quando acontecem penhora e bloqueio de contas?
Esse é um ponto que gera muita confusão. Penhora e bloqueio não são medidas que o credor executa diretamente. Elas dependem de processo judicial, requerimento formal e decisão do juiz.
O bloqueio eletrônico de ativos financeiros está previsto no artigo 854 do CPC e deve ser limitado ao valor indicado na execução. Além disso, o devedor pode contestar valores excessivos ou protegidos por impenhorabilidade.
Dentro de um processo de execução ou cumprimento de sentença, as medidas que podem ser requeridas incluem:
- Bloqueio de ativos financeiros
- Penhora de veículos ou imóveis
- Penhora de créditos a receber
- Pesquisa patrimonial
- Inclusão em cadastro de inadimplentes por determinação judicial
Porém, mesmo com decisão judicial favorável, o recebimento depende da existência de patrimônio localizável. A Justiça não garante que haverá bens suficientes para quitar a dívida.
Qual caminho é mais rápido ou efetivo?
Não existe uma resposta universal. A medida mais rápida no papel pode não ser a mais efetiva se o devedor não tiver patrimônio, ou se o documento apresentar problemas formais.
A tabela abaixo ajuda a orientar a escolha conforme a situação:
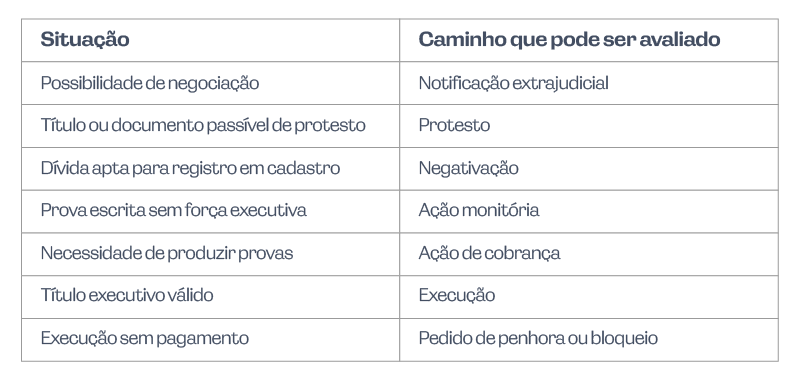
Consequentemente, a análise dos documentos e das circunstâncias da dívida é o que define a estratégia, não o valor do que está sendo cobrado.
O que a empresa não deve fazer ao cobrar uma dívida
Cobrar é um direito. Porém, a forma como a cobrança é feita tem limites legais importantes.
Evite:
- Ameaças de qualquer natureza
- Exposição pública do cliente nas redes sociais
- Contato constrangedor com familiares, funcionários ou terceiros
- Cobrança de valor maior do que o devido
- Juros e multas sem base contratual
- Protesto ou negativação de dívida contestada sem análise prévia
- Insistência abusiva por telefone ou mensagem
Nas relações de consumo, o artigo 42 do CDC proíbe expressamente que o devedor seja exposto ao ridículo, a constrangimento ou a ameaças. Portanto, uma cobrança mal conduzida pode transformar o credor em réu.
Como evitar que o problema se repita
A melhor recuperação de crédito é a que nunca precisa acontecer. Portanto, vale investir em prevenção:
- Contratos claros, com prazo, valor, multa, juros e correção definidos
- Registro do aceite da proposta ou orçamento
- Comprovação da entrega ou da prestação do serviço
- Assinaturas válidas, inclusive em documentos digitais
- Confissões de dívida formalizadas quando houver renegociação
- Atenção aos prazos de prescrição para não perder o direito de cobrar
Além disso, avaliar garantias antes de fechar negócios de maior valor pode reduzir significativamente o risco de inadimplência futura.
Auxílio jurídico na cobrança de dívidas
Quando um cliente não paga, a escolha da medida certa começa pela análise dos documentos e das características da dívida. A Zendron Advocacia atua na recuperação de crédito empresarial, orientando empresas sobre as alternativas extrajudiciais e judiciais aplicáveis a cada situação.
Converse com a equipe da Zendron Advocacia.